Hay una frase que escucho en casi todas las charlas y que suena a puro sentido común: «yo no vendo hasta que recupere lo que pagué». Suena a paciencia. Pero esconde una cuenta que casi nadie ha hecho: recuperar una caída nunca cuesta lo mismo que la caída. Cuesta más, y cuanto más hondo es el agujero, más desproporcionada es la subida que hace falta para salir.
Recuperar una caída del 50 % exige una subida del 100 %
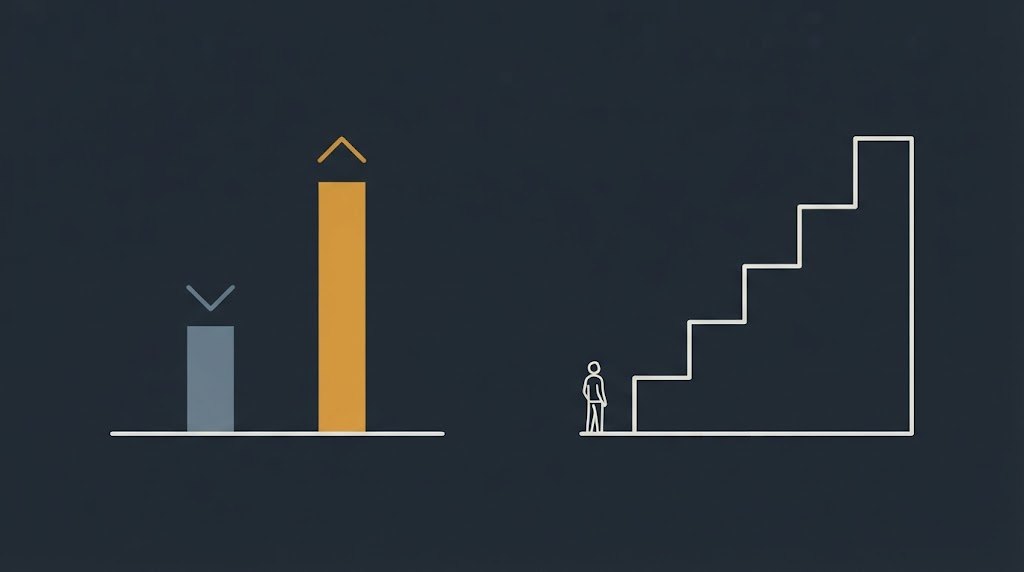
Empecemos por el caso que todos creen tener claro. Pones 10.000 euros. El precio se parte por la mitad y te quedan 5.000. Para volver a los 10.000 tienes que multiplicar por dos lo que queda: 5.000 × 2 = 10.000. Eso es una subida del 100 %.
La bajada fue del 50 % y la vuelta es del 100 %. No hay letra pequeña: la bajada se calcula sobre 10.000 euros y la subida, sobre 5.000. El porcentaje se mide desde donde estás, no desde donde estabas, y por eso los mismos 5.000 euros son un 50 % al bajar y un 100 % al subir.
La fórmula: lo que has perdido dividido entre lo que te queda
Para cualquier caída hay una operación de cuatro segundos: divide lo perdido entre lo que te queda.
Subida necesaria = lo perdido dividido entre lo que queda.
Con los números delante: un 20 % de caída son 0,20 entre 0,80, o sea un 25 % de subida. Un 30 %, 0,30 entre 0,70: un 42,86 %. Un 50 %, el 100 % de antes. Un 60 %, 0,60 entre 0,40: un 150 %. Un 80 %, 0,80 entre 0,20: un 400 %. Y un 90 %, 0,90 entre 0,10: un 900 %.
Fíjate en el salto. Del 20 % al 30 % de caída, la subida necesaria crece menos de 18 puntos; del 80 % al 90 %, crece 500. La curva no sube: se dispara. Por eso repito siempre lo mismo: la primera mitad de una caída se aguanta, la segunda te cambia los planes.
La libreta de cuadros de la biblioteca de Logroño
Doy charlas en bibliotecas y centros cívicos, y hay una escena que se repite: cuando termino y la gente arrastra las sillas, siempre queda alguien al final de la fila, esperando a que se vacíe la sala para preguntar lo que de verdad le importa.
En una biblioteca de Logroño, un martes de febrero, con el radiador haciendo ruido y ese olor a papel viejo que tienen las salas pequeñas, se me acercó un hombre de unos sesenta años con una libreta de cuadros y un bolígrafo de propaganda de una farmacia. Tenía apuntado a mano, con una letra muy ordenada, lo que había comprado: cien acciones a 18,40 euros, 1.840 euros en total. Llevaba seis años esperando a que volviera a ese precio. El día que hablamos cotizaban a 4,60.
Hicimos la cuenta en el margen de su libreta. De 18,40 a 4,60 sale una división limpia: 18,40 ÷ 4,60 = 4. Había perdido el 75 % y, para volver a su precio, aquello tenía que multiplicarse por cuatro, es decir, subir un 300 %. La fórmula decía lo mismo: 0,75 entre 0,25 es 3, o sea un 300 %.
Miró la hoja y dijo una frase que me llevo a todas las charlas desde entonces: «entonces no estoy esperando, estoy apostando». Y tenía razón: lo que él llamaba paciencia era una decisión nueva que tomaba cada mañana, la de preferir esas acciones antes que los 460 euros que valían ese día.
Dos caídas seguidas no se suman: se multiplican
Hay otra cuenta que casi nadie hace de memoria. Si algo cae un 30 % y después otro 30 %, la gente suma y dice 60 %. Los porcentajes no se suman, se encadenan: queda 0,70 × 0,70 = 0,49. Has perdido el 51 %, no el 60 %. Y para volver al punto de partida necesitas 1 entre 0,49 = 2,04: un 104 % de subida.
El mismo mecanismo funciona al revés, y ahí es donde más gente se despista. Ganar un 50 % y luego perder un 50 % no te deja como estabas: 1,50 × 0,50 = 0,75, o sea un 25 % por debajo del punto de partida. Y el orden da igual, porque multiplicar es conmutativo. Esa asimetría explica que una cartera tenga más años buenos que malos y aun así vaya para atrás.
El tiempo es la otra mitad del precio
La fórmula dice cuánto tiene que subir, pero no cuándo, y el cuándo es la parte cara. Hay un atajo para estimarlo, la regla del 72: divide 72 entre la rentabilidad anual en porcentaje y tienes, aproximadamente, los años que tarda algo en duplicarse.
Si le pides a tu dinero un 7 % anual, duplicar tarda 72 ÷ 7 = 10,3 años. Traducido: recuperar una caída del 50 % a ese ritmo son unos diez años, porque recuperar era justo duplicar. Y lo de la libreta, que debía multiplicarse por cuatro, son dos duplicaciones encadenadas: más de veinte años. Él llevaba seis y creía ir por la mitad del camino.
Ese tiempo no es gratis: es dinero parado en algo que quizá no comprarías hoy si lo vieras por primera vez. Y aquí está el límite donde la regla se rompe: si lo caído es un índice amplio, el tiempo suele jugar a favor; si es una sola empresa con problemas, juega en contra, porque una compañía puede desaparecer y un mercado entero, rara vez.
Promediar a la baja: la cuenta entera, no la mitad
Llegados aquí aparece siempre la misma pregunta: «¿y si compro más abajo para bajar mi precio medio?». Es una operación legítima y la aritmética la respalda, pero hay que mirarla completa, no solo la mitad que gusta.
Compras 100 acciones a 10 euros: 1.000 euros. El precio cae a 5 y compras otras 100: 500 euros más. Ahora tienes 200 acciones y has puesto 1.500 euros, así que tu precio medio es 1.500 ÷ 200 = 7,50 euros. Desde los 5 euros de hoy, volver a 7,50 es una subida del 50 %, no del 100 % que necesitabas antes. La cuenta funciona: has rebajado el listón a la mitad.
Ahora la otra mitad, la que se cuenta menos. Si el precio sigue hasta 2,50 euros, tus 200 acciones valen 500 euros sobre los 1.500 que pusiste: pierdes 1.000. Sin promediar, tus 100 acciones valdrían 250 euros sobre los 1.000 iniciales: pierdes 750. Promediar baja el listón para recuperar una caída y sube la factura si te equivocas. Las dos cosas son verdad a la vez, y decidir viendo solo una convierte una estrategia en una corazonada.
Preguntas frecuentes
¿Vender y volver a entrar más abajo arregla la cuenta? Sobre el papel sí: si recompras un 20 % más abajo, con los mismos euros te llevas un 25 % más de acciones y tu punto de vuelta baja. El problema es que la jugada exige acertar dos veces, la salida y la entrada, y además pagas comisiones en las dos puntas. Sin un motivo concreto para esperar más caídas, eso no es gestionar el riesgo: es cambiar una apuesta por dos.
¿Importa el precio al que compré? Para Hacienda y para tu contabilidad, sí. Para el mercado, no: nadie sabe lo que pagaste. Ese número anotado en la libreta hace de ancla y confunde dos preguntas distintas: «¿recupero lo mío?» y «¿compraría esto hoy a este precio?». Solo la segunda lleva información útil, y es la única que un especulador honesto consigo mismo se hace cada mañana.
¿Es distinto si lo que ha caído es todo el mercado? La aritmética es idéntica: un índice que pierde el 50 % también necesita un 100 % para volver. Lo que cambia es el plazo y la probabilidad, porque un índice amplio se renueva por dentro y una empresa concreta no. Esperar tiene sentido en un caso y es un acto de fe en el otro.
Puntos clave
- Recuperar una caída siempre pide más de lo que se perdió: un 50 % abajo exige un 100 % arriba.
- La fórmula cabe en una servilleta: lo perdido dividido entre lo que queda. Un 75 % de caída son 0,75 entre 0,25, es decir, un 300 %.
- Los porcentajes se encadenan, no se suman: dos caídas del 30 % dejan 0,49, una pérdida del 51 %.
- Con la regla del 72, duplicar al 7 % anual son unos diez años: ese es el precio en tiempo de volver a empezar.
- Promediar a la baja rebaja el listón para recuperar y sube la pérdida si sigue cayendo; mira siempre las dos caras.